先搞清楚:随箱DM单拉新,做的到底是什么生意
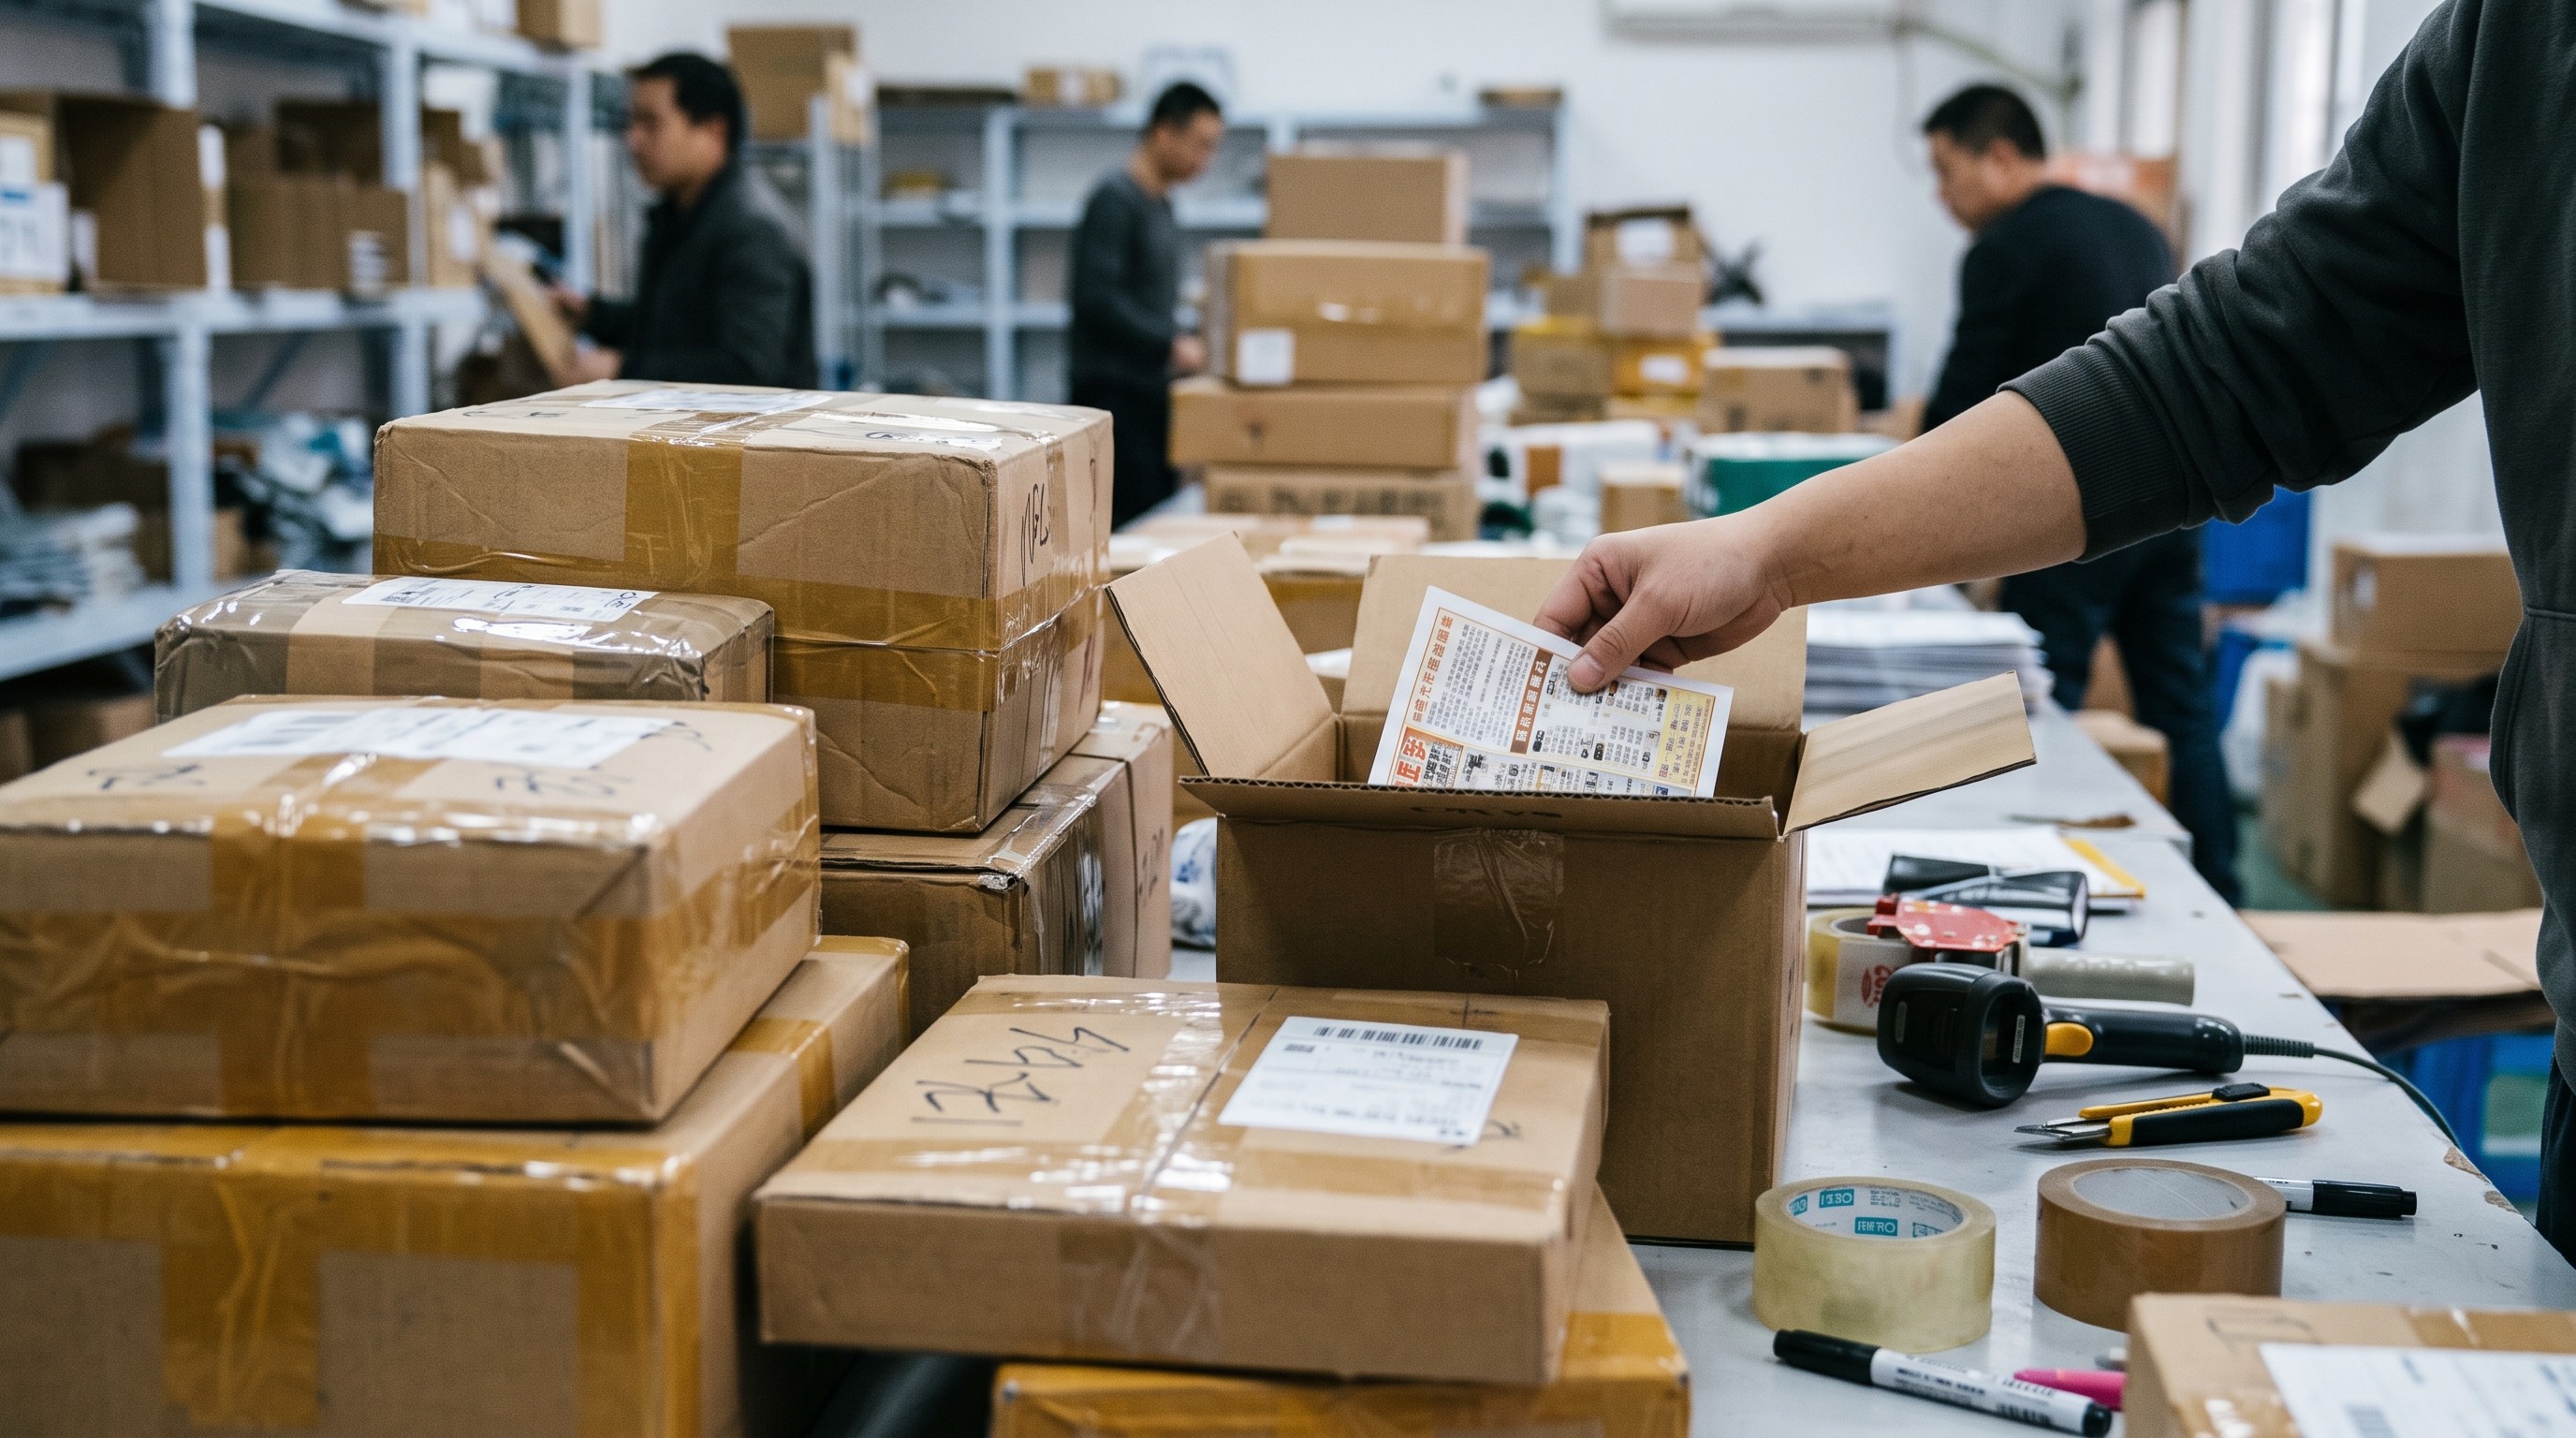
众安保险免费领保障拉新,本质是用“免费赠险”换用户信息与首单转化。快递包裹随箱DM单只是触达手段,不是项目本身。
你真正要解决的是:怎么让一个拆快递的人,愿意扫码、填资料、完成投保动作。赠险是钩子,DM单是入口,核销才是收入。
这条链路里,最贵的是信任成本,最便宜的是纸张。搞反了顺序,单子做多少亏多少。
DM单投放前,先把这三个数算清楚
第一笔账是单张成本。快递DM单的投放单价因区域和渠道差异很大,有招标文件显示快递DM单的限价在每单一元出头。你拿到的价格如果明显偏离这个区间,先问清楚中间加了几层。
第二笔账是扫码率。随箱DM单的扫码率远低于驿站驻点,用户拆完包裹顺手扔了是常态。别拿理想场景做预算,先用小批量测真实转化。
第三笔账是有效单成本。众安免费领保障拉新的结算通常看有效投保,不是看扫码量。扫码进来填一半退出的,全是沉没成本。
快递包裹随箱DM单的实操卡点在哪
点位选择比设计更重要
同样是随箱DM单,发往成熟小区和发往高校驿站的转化逻辑完全不同。成熟小区收件人年龄跨度大,赠险接受度需要靠话术引导;年轻租户集中的区域,扫码动作更顺,但后续续费意愿要打问号。
你得先决定是做“量”还是做“质”。做量就往电商件密集的网点塞,做质就盯准特定品类包裹,比如母婴用品或数码配件。
DM单上的动作必须一步到位
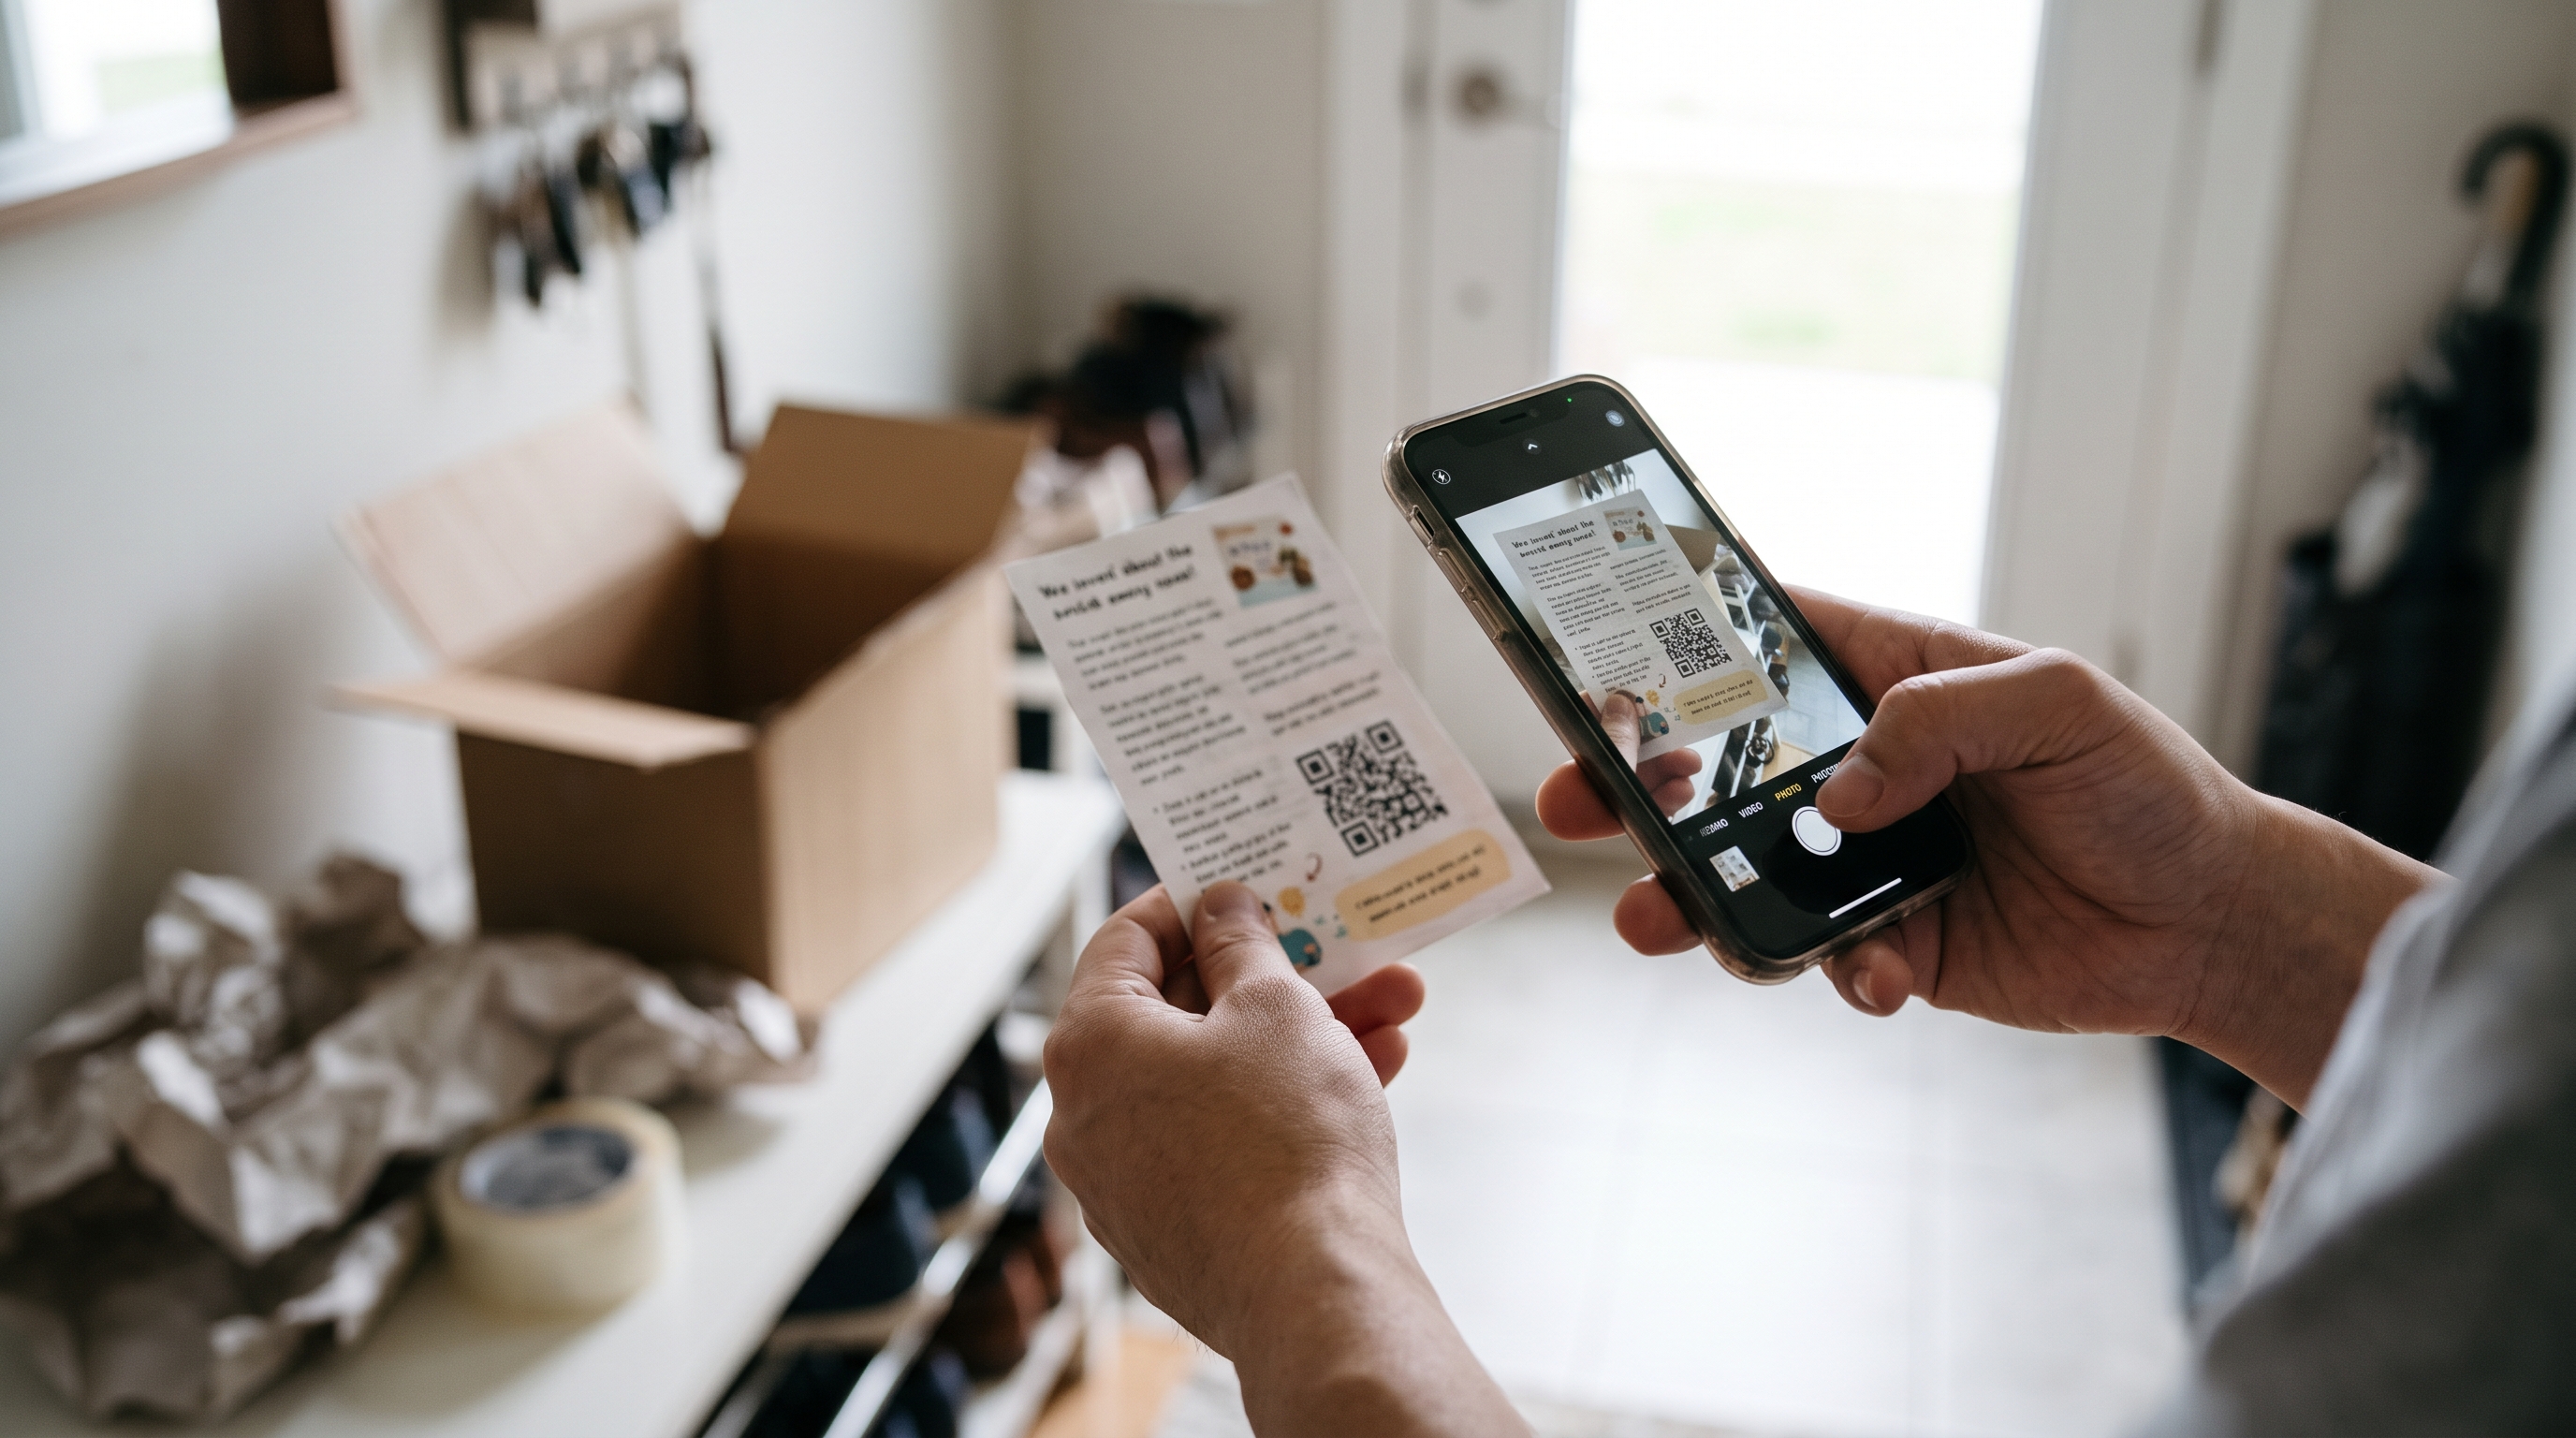
拆快递的人耐心不超过五秒。DM单正面只放一个二维码,配一行字说清楚“扫码免费领什么保障”,别印公司介绍,别堆产品条款。
二维码跳转的落地页要能在微信里直接打开,别让用户下载APP。众安赠险类拉新本来就靠低门槛,多一个下载步骤,转化掉一半。
核销规则决定了你能不能赚到钱
众安免费领保障拉新的结算口径,不同项目方给的条件不一样。有的看首月投保,有的看续费绑定,有的要求人均保费落在特定区间才算有效。
动手印DM单之前,把核销截图要求、T+几结算、退保算谁的,一条条问清楚。说不清楚的项目,先做一百张试水,别一上来就印一万张。
| 环节 | 关键动作 | 容易卡住的地方 | 判断标准 |
|---|---|---|---|
| 选包裹 | 锁定日均派件量稳定的驿站或网点 | 盲目撒网,单点没跑通就铺量 | 一个点位一周能出至少个位数有效单 |
| 印DM单 | 只放一个二维码和一行赠险利益点 | 正面塞满产品介绍和公司资质 | 拆件人三秒内能看懂要扫什么 |
| 落地页 | 微信内直接打开,填资料步骤不超过三步 | 强制下载APP或关注公众号再投保 | 扫码到提交的流失率低于七成 |
| 核销 | 按项目方要求截图首投或续费页面 | 没问清楚退保算谁的,结算时扯皮 | 每一单都有可追溯的核销凭证 |
裂变放大之前,先跑通一个包裹点位
很多人一上来就想谈下整个快递网点的随箱投放,结果DM单塞进去了,扫码量起不来,连印刷费都收不回。
正确顺序是:选一个日均派件量稳定的驿站或网点,谈一周的随箱投放,自己盯扫码数据和核销数据。跑出来一个点位的真实转化率,再去复制。
单点跑不通就换素材、换落地页、换话术。**裂变的前提是单点模型成立,不是印得越多赚得越多。**
项目从哪里找,结算规则怎么核实
如果你手上没有众安保险拉新的直接项目方资源,需要找渠道对接任务要求,可以去U客直谈上翻一翻保险金融类的项目标签。它的用处是让你在动手印DM单之前,先看到不同项目方对核销口径的写法差异。
同一个众安赠险拉新,有的渠道写“首投有效”,有的写“续费绑定才算”,报价可能差出一截。在U客直谈这类平台上横向比几家任务说明,比听单方面口头承诺靠谱得多。
但别指望平台替你判断项目好坏。核销规则截图、结算周期、退保扣不扣量,这些必须拿到项目方的书面或聊天记录确认。**DM单印下去就是成本,规则没锁死之前,一张都别多印。**
结尾判断:这件事适合谁做
快递包裹随箱DM单做众安保险免费领保障拉新,适合手上已经有快递网点或电商件资源的人。你不需要从零谈物流渠道,只需要把DM单塞进已有的包裹流里测转化。
如果你没有包裹端的现成关系,靠临时找网点去谈随箱投放,单张成本很难压下来,核销周期又不可控,做起来会很吃力。先解决包裹入口,再谈拉新放大。
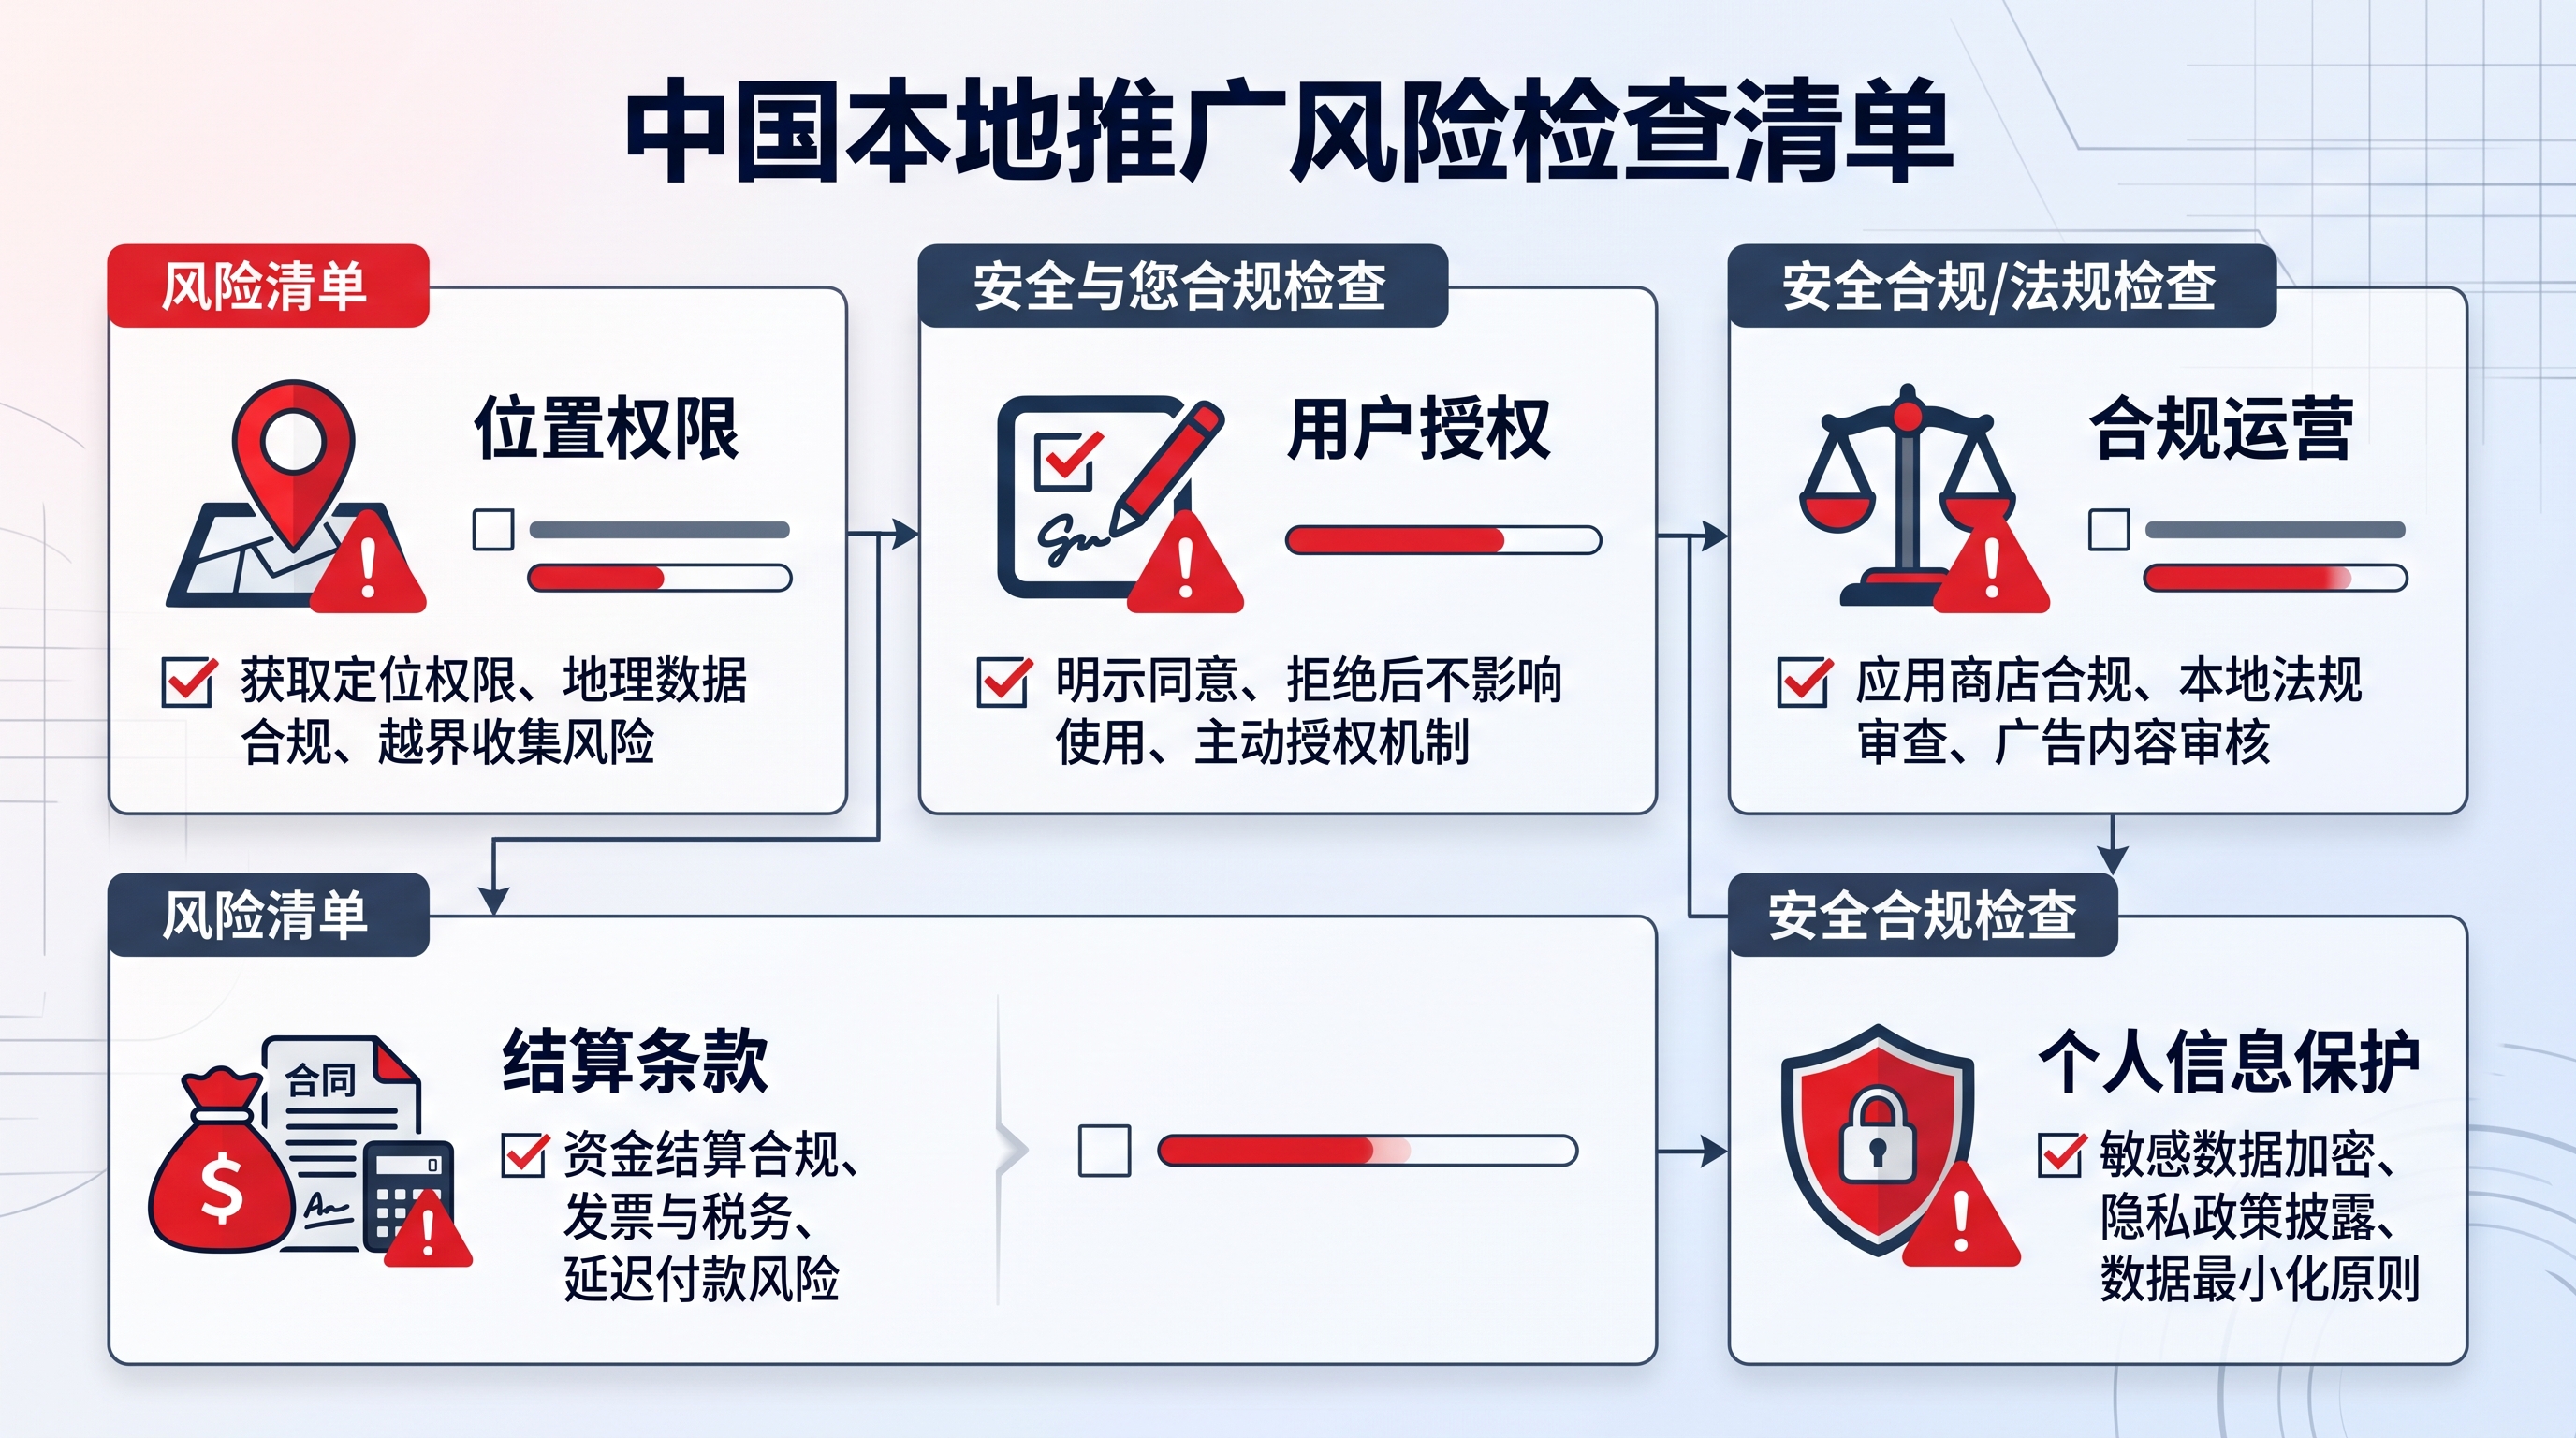
免责声明:本文仅基于行业常见操作逻辑做经验性拆解,不构成对任何具体项目收益或合规性的保证。保险拉新涉及用户个人信息与投保行为,执行前请自行核实项目方资质与当地监管要求,DM单内容需符合广告发布相关规定。