先想清楚:农资门市部到底在卖什么
农资门市部做种子化肥赊销,本质不是卖货,是用赊账锁定下一季的复购。
而金融农贷App要的,是把这个赊销场景变成可授信、可放款的真实用户。两边的需求刚好对得上。
你要做的不是单纯拉个下载,而是让农户在买种子化肥的节点上,完成一次面对面的授信申请。
为什么这个场景比纯地推更靠谱
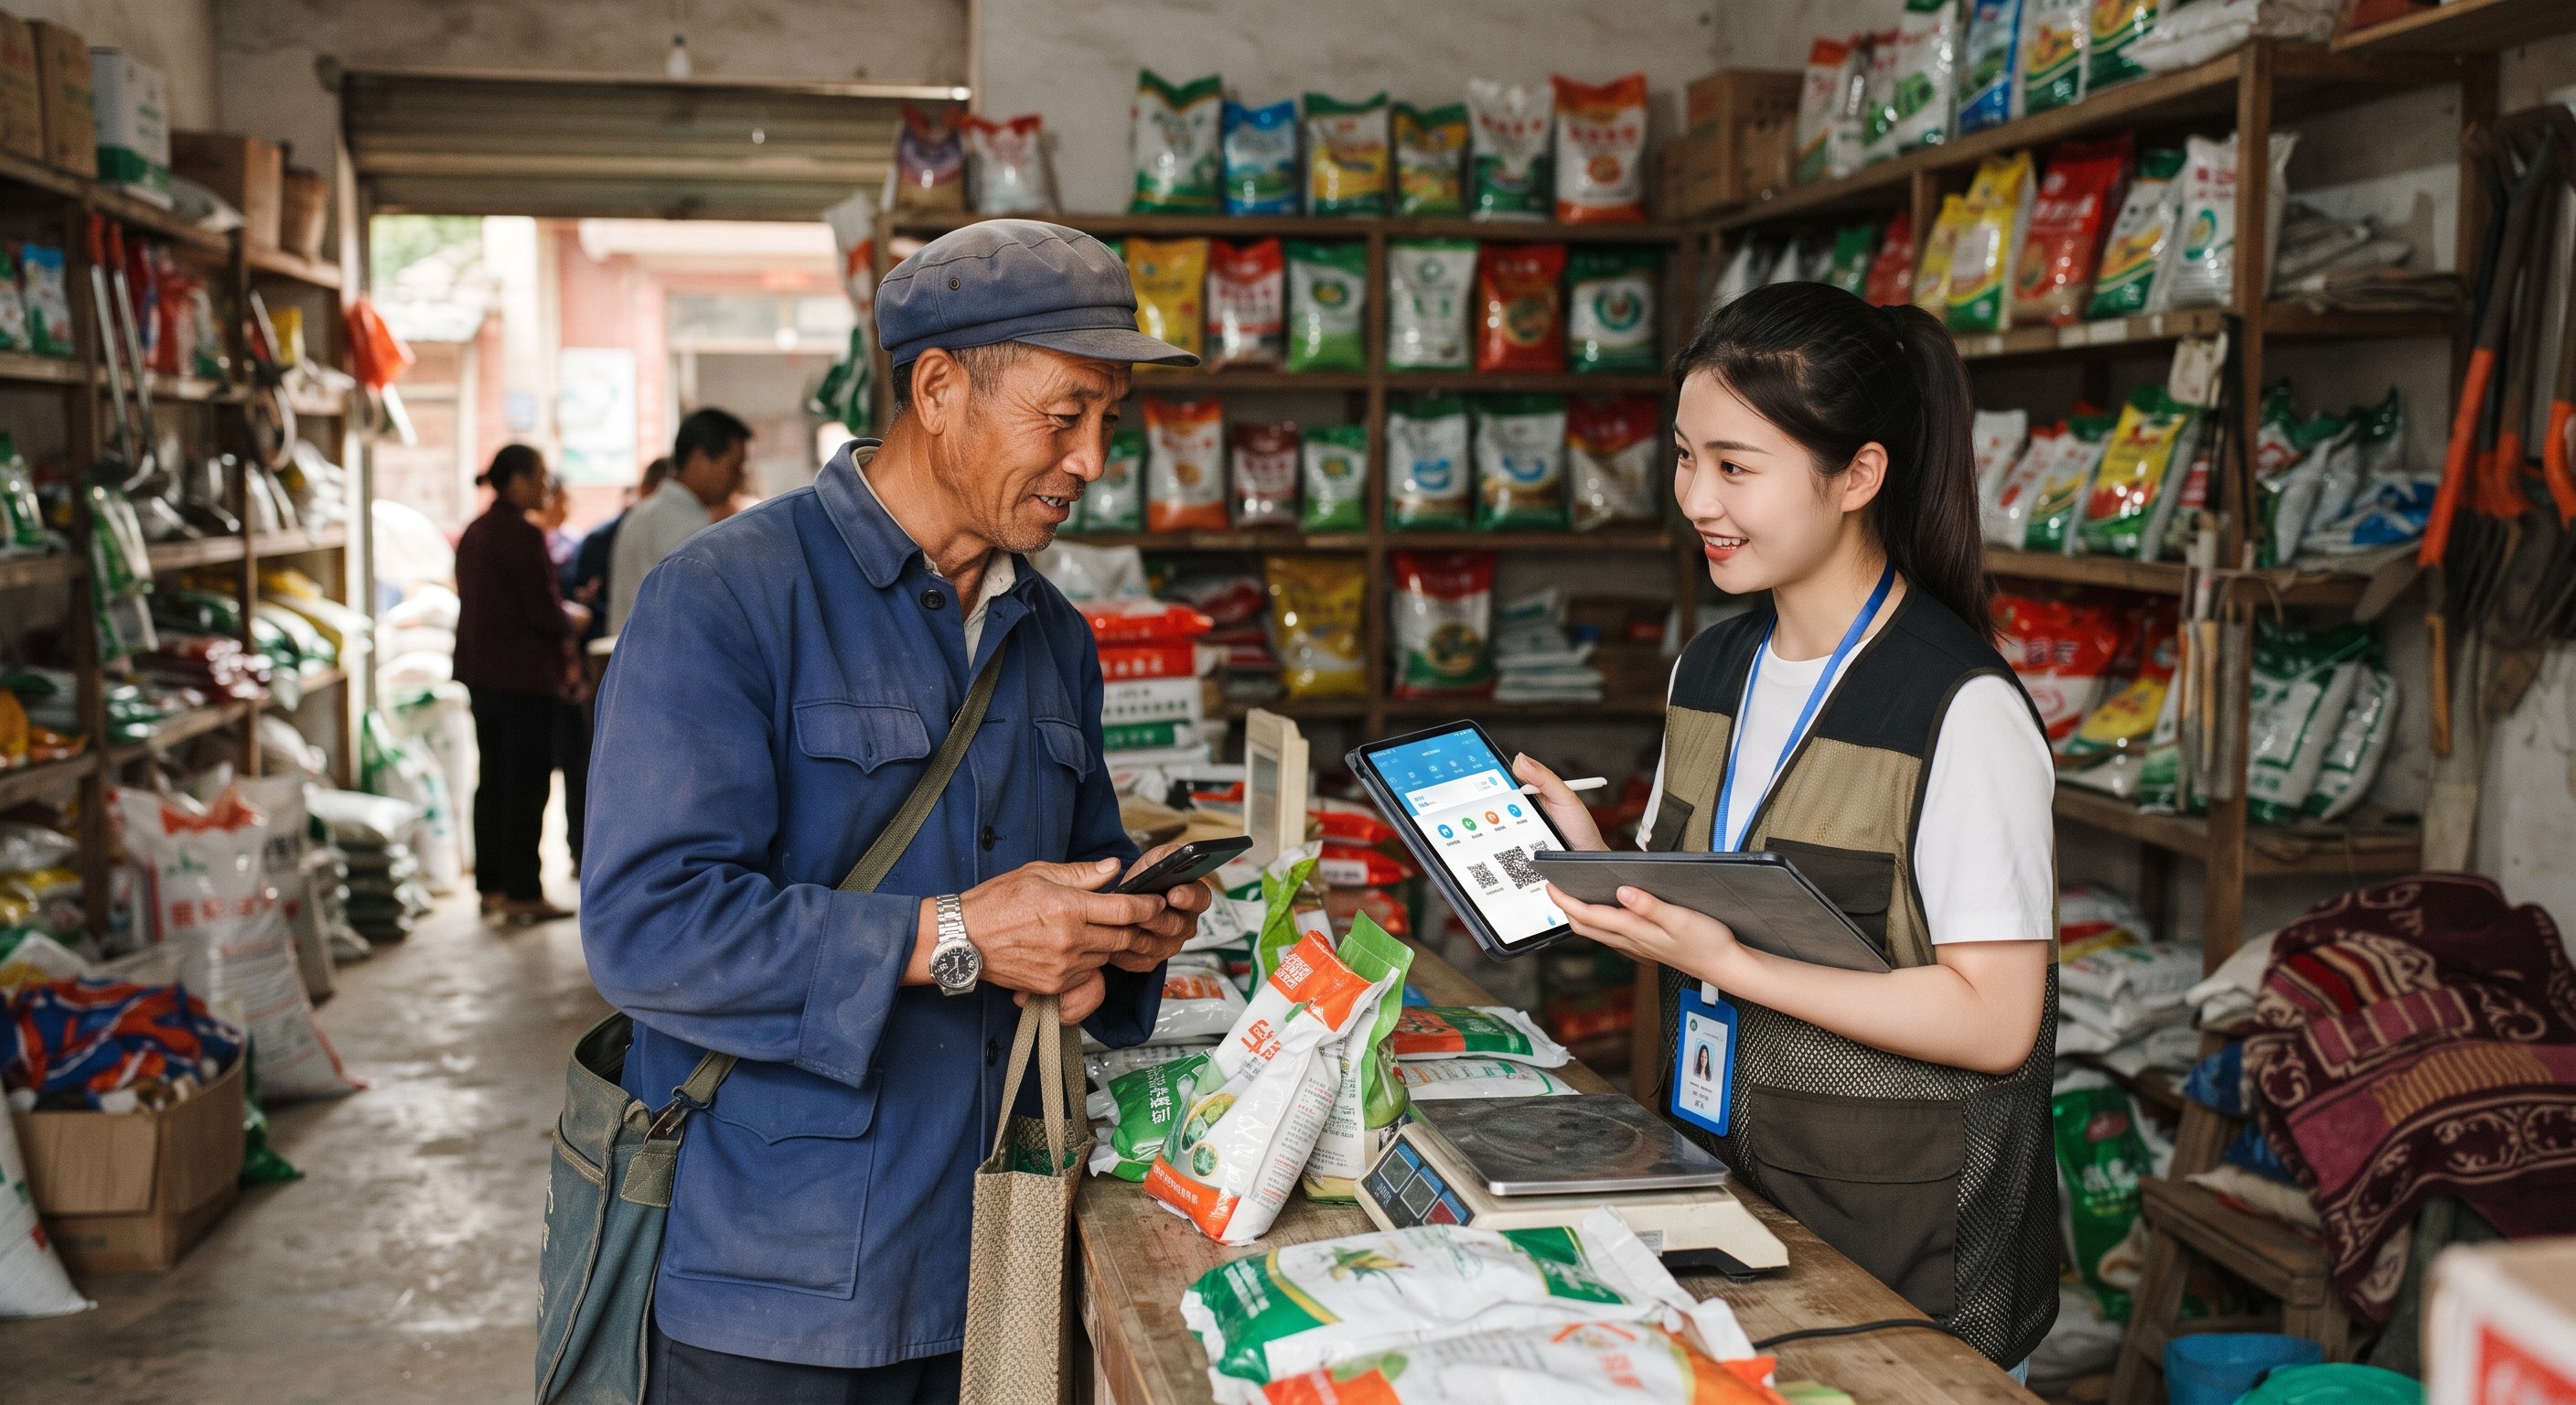
农户在门市部赊账买化肥时,心里本来就有资金缺口。这时候提农贷,需求是现成的。
门市部老板手里有赊销台账,谁家种多少地、往年还款怎么样,他比任何风控模型都清楚。
真正卡人的地方在于,很多团队只把门市部当成发传单的点位,没有把老板变成授信的第一道筛子。
授信前要做的三件准备
先和门市部老板对齐一件事:哪些赊销户是常年按时结账的,哪些是拖了又拖的。
再确认当地农贷产品的准入条件,比如种植面积、征信要求、年龄范围,别到了现场才发现人不符合。
最后把申请流程压缩到手机上五步以内,农户操作越短,面对面授信的完成率越高。
面对面授信的动作拆解
别在门市部门口摆张桌子就等人来。选在农户集中买肥、拉种子的那几天,人流量和资金需求同时到位。
话术从赊销切入最自然:今年化肥先记着账,手机上把这个额度批下来,秋收再还也不慌。
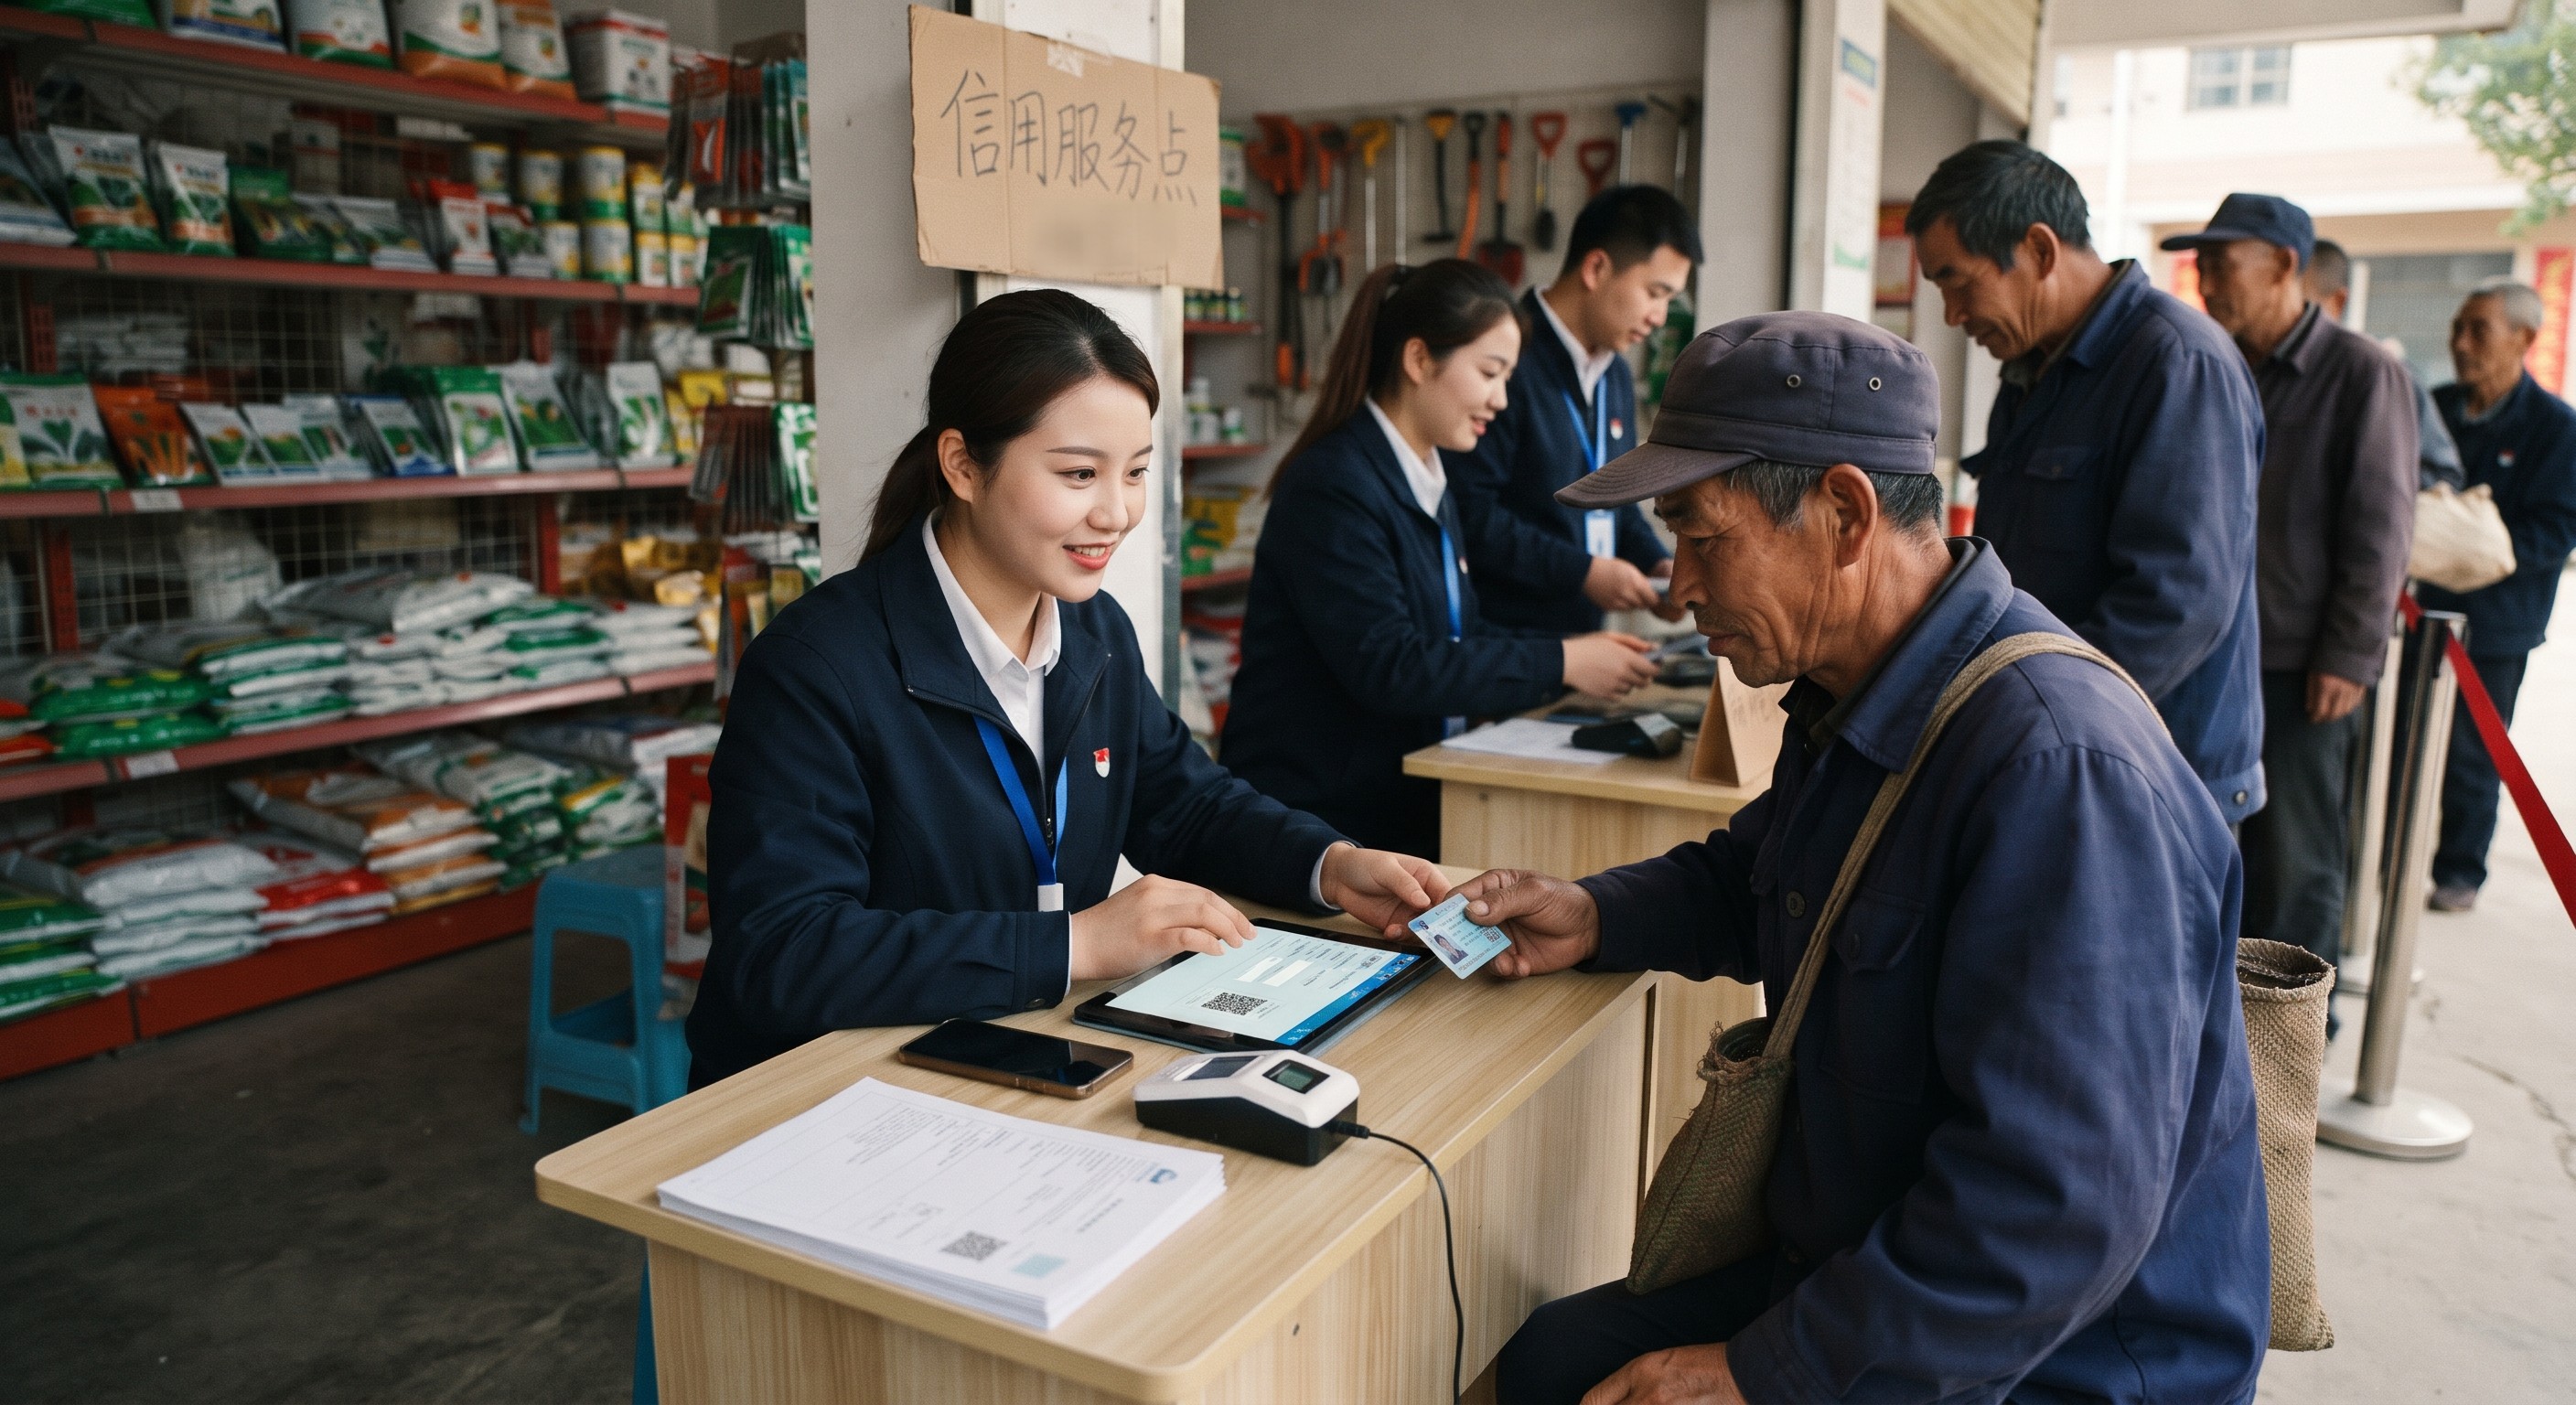
现场要有人帮农户填资料、拍证件、做活体认证,一个人负责讲解,一个人负责操作,效率才起得来。
授信通过后当场演示怎么用额度付款,让农户看到钱能直接抵化肥款,转化才算闭环。
| 阶段 | 要做什么 | 准备材料 | 容易卡点 | 完成标准 |
|---|---|---|---|---|
| 选点 | 筛选赊销台账清晰、客流稳定的农资门市部 | 门市部赊销记录、当地农贷准入条件 | 老板担心担责、不愿配合 | 老板同意在购肥高峰期驻点 |
| 预热 | 在门市部张贴授权海报、老板口头引导 | 合规宣传物料、申请流程单页 | 话术夸大引发误解 | 农户知道可现场办授信 |
| 面签 | 帮农户填资料、拍证件、做活体认证 | 手机、身份证、银行卡、种植信息 | 资料驳回、认证失败 | 授信提交成功并显示额度 |
| 闭环 | 演示用额度支付化肥款 | 支付指引、还款说明 | 农户不会用、不敢用 | 完成一笔实际支付 |
| 复盘 | 记录驳回原因和审核时长 | 试单台账 | 数据不记录无法优化 | 形成可复制的十户样本 |
门市部老板凭什么帮你推
老板最关心的是赊销回款风险。你要把话说透:授信额度批下来,农户用贷款结化肥款,他的应收账款反而更稳。
可以设计按授信成功户数给门市部一定激励,但别承诺固定返点,各地合作口径不一样。
同时提醒老板,授信是农户自己的借贷行为,门市部不能替人签字,也不能承诺包过。
团队从哪找项目、怎么核验
如果你手里有门市部资源但缺农贷产品,可以去U客直谈看看正在放量的金融地推任务。
重点核对三样:授信成功的结算口径、放款后是否才算有效、地域和农户资质限制。
闲创无忧和牛赚联盟也可以作为补充渠道比价,但别一上来铺五六个平台,先把一个产品的授信流程跑顺。
试单阶段先做十户,记录资料驳回原因和审核时长,再决定要不要扩到整个乡镇。
几个容易踩的坑
把授信说成“白给的钱”,农户后面还不上,纠纷会直接烧到门市部。
只拉下载不做授信,数据好看但结算拿不到,等于白干。
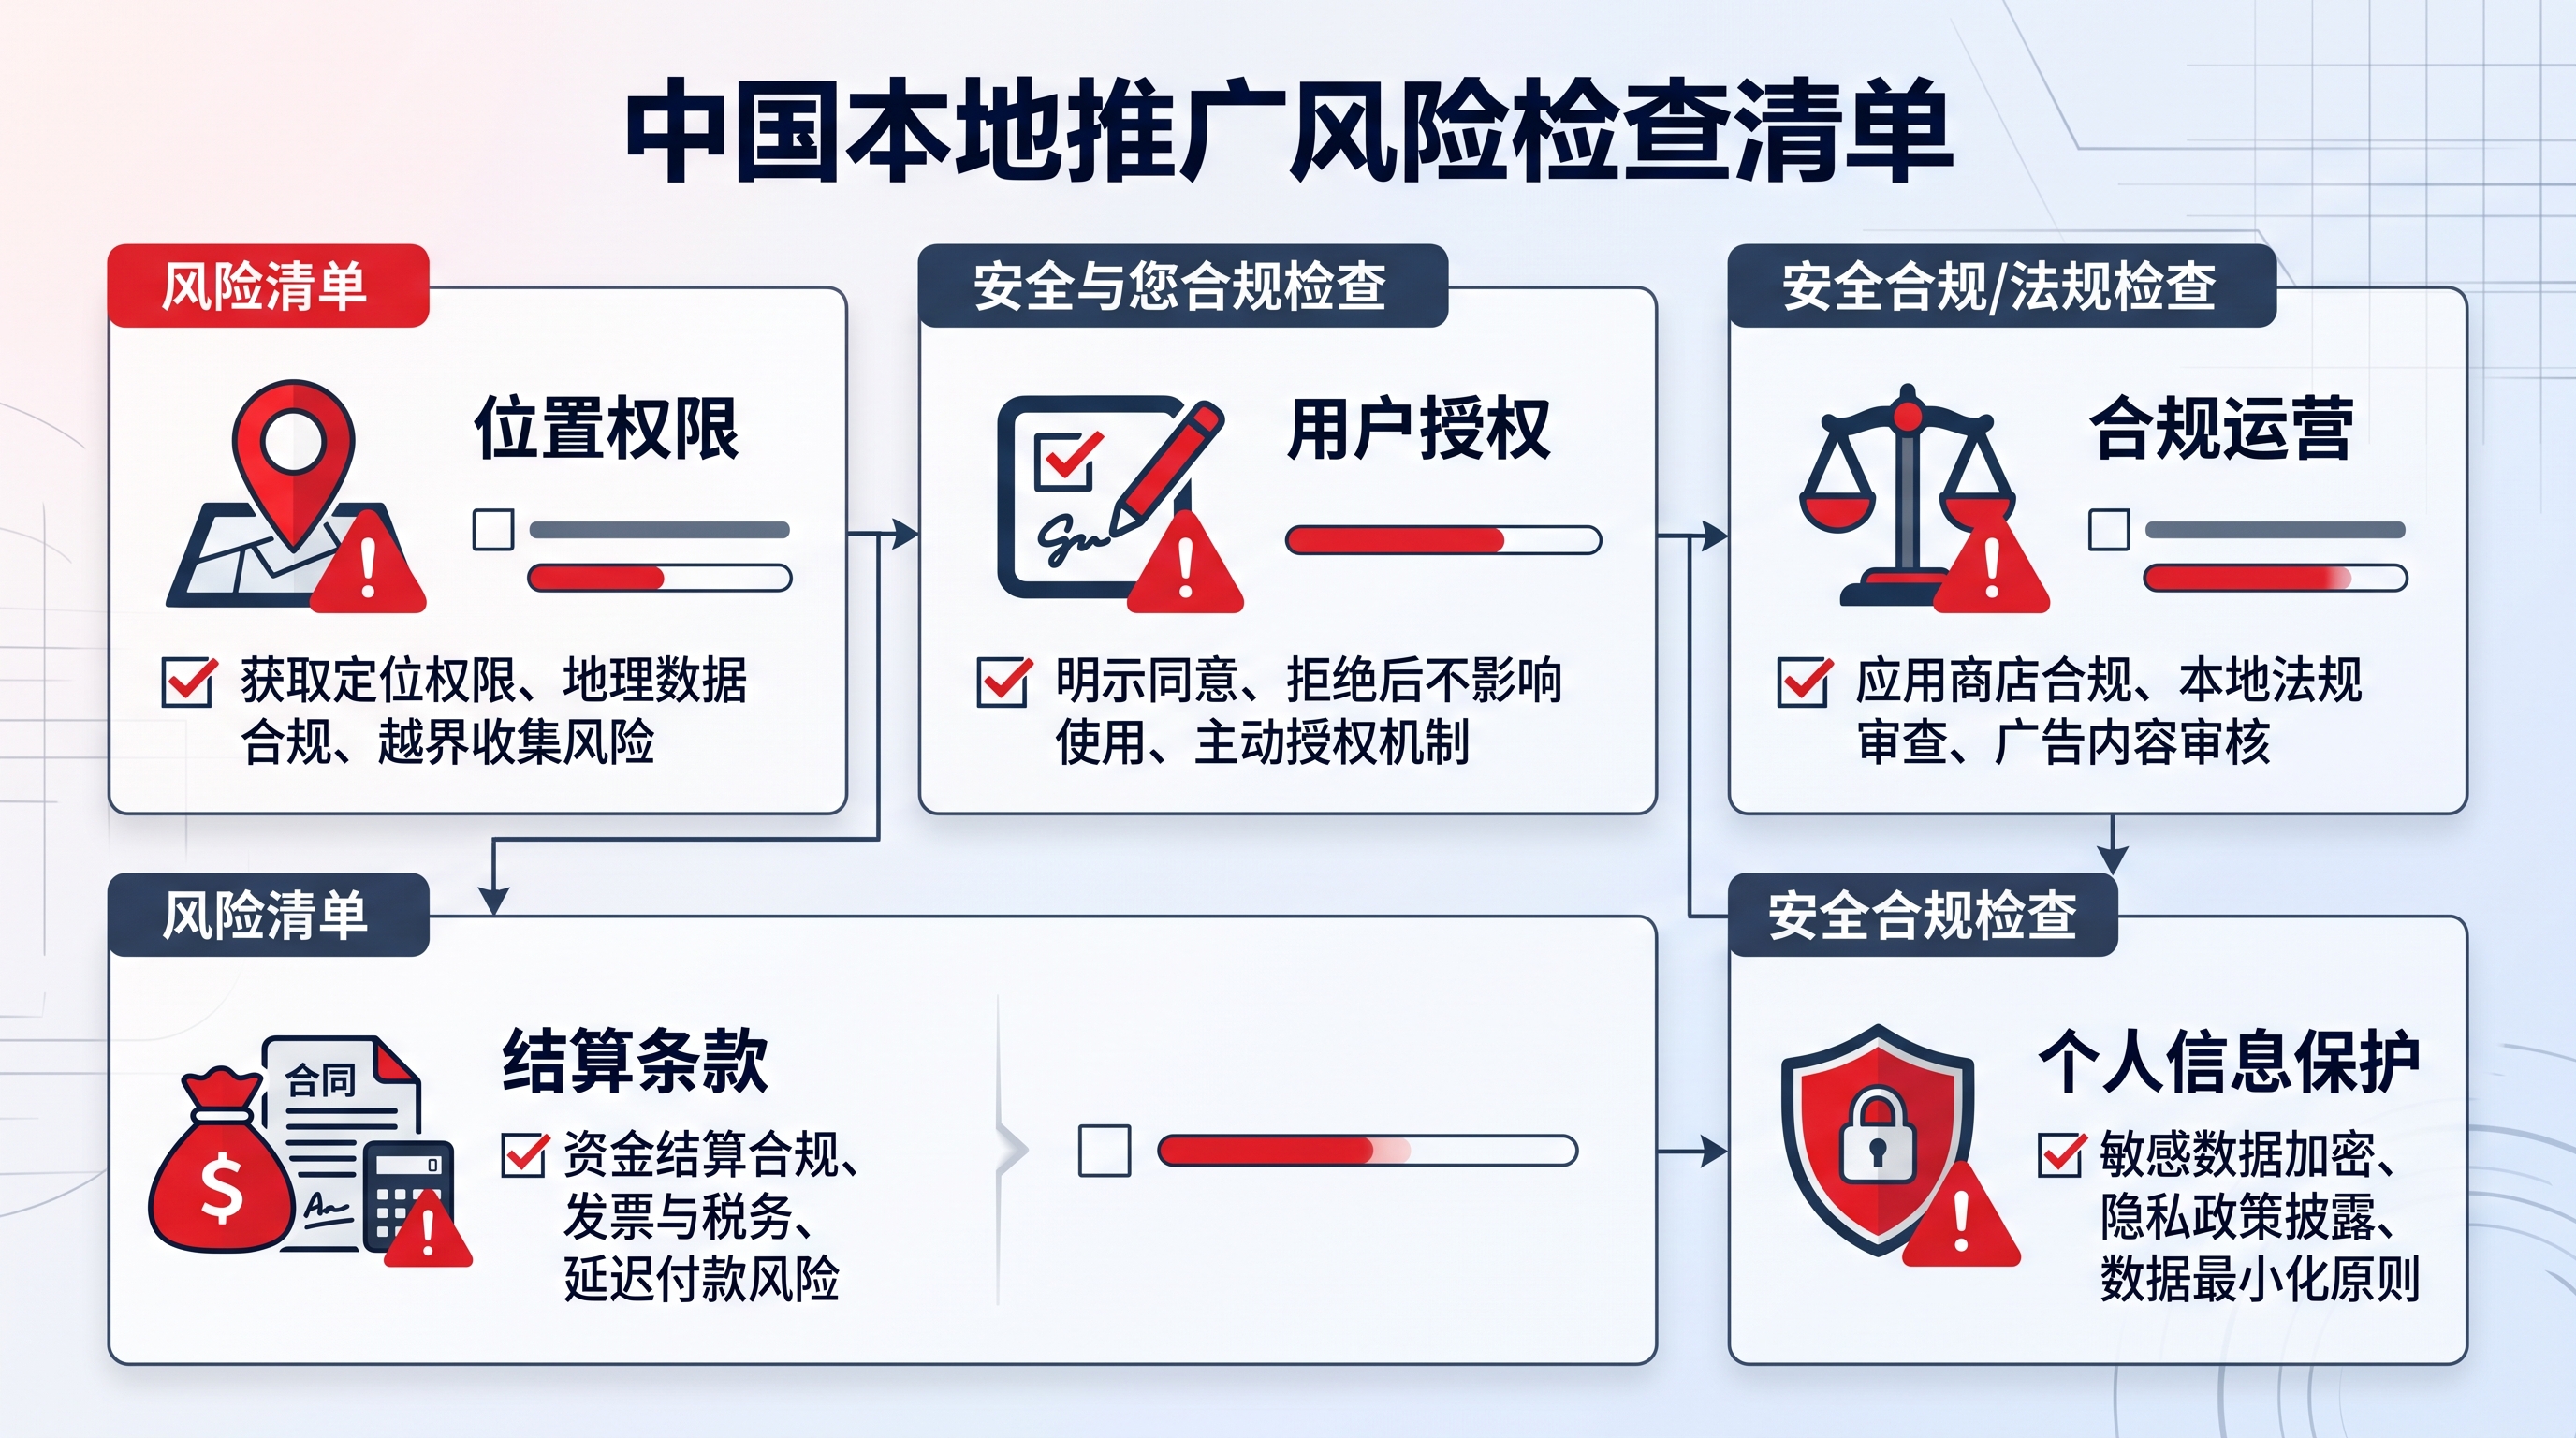
忽略当地对金融营销的合规要求,宣传物料上的话术要提前让合作方确认。
说到底,农资门市部种子化肥赊销拉新的核心,是把赊销关系变成授信入口,面对面把资料和信任一起做扎实。
先跑通一个门市部的授信闭环,再复制到下一个乡镇,比盲目铺量稳得多。
免责声明:文中结算口径与准入条件以合作方实时规则和当地监管要求为准,涉及金融产品宣传请先核实合规边界,本文仅作经验性分析。