先说结论:个人工作室基本拿不到这个接口
如果你开的是充场工作室,想通过支付宝批量转账到银行卡接口给兼职人员结日结工资,这条路在绝大多数情况下走不通。
支付宝的转账到银行卡能力,面向的是有营业执照、有真实业务场景、能对接业务经理的企业主体,不是个人工作室填个表就能开的。
真正卡人的地方不在技术对接,在于你以什么身份去申请,以及你的资金流水能不能经得起看。
申请通道长什么样,为什么充场工作室容易被挡
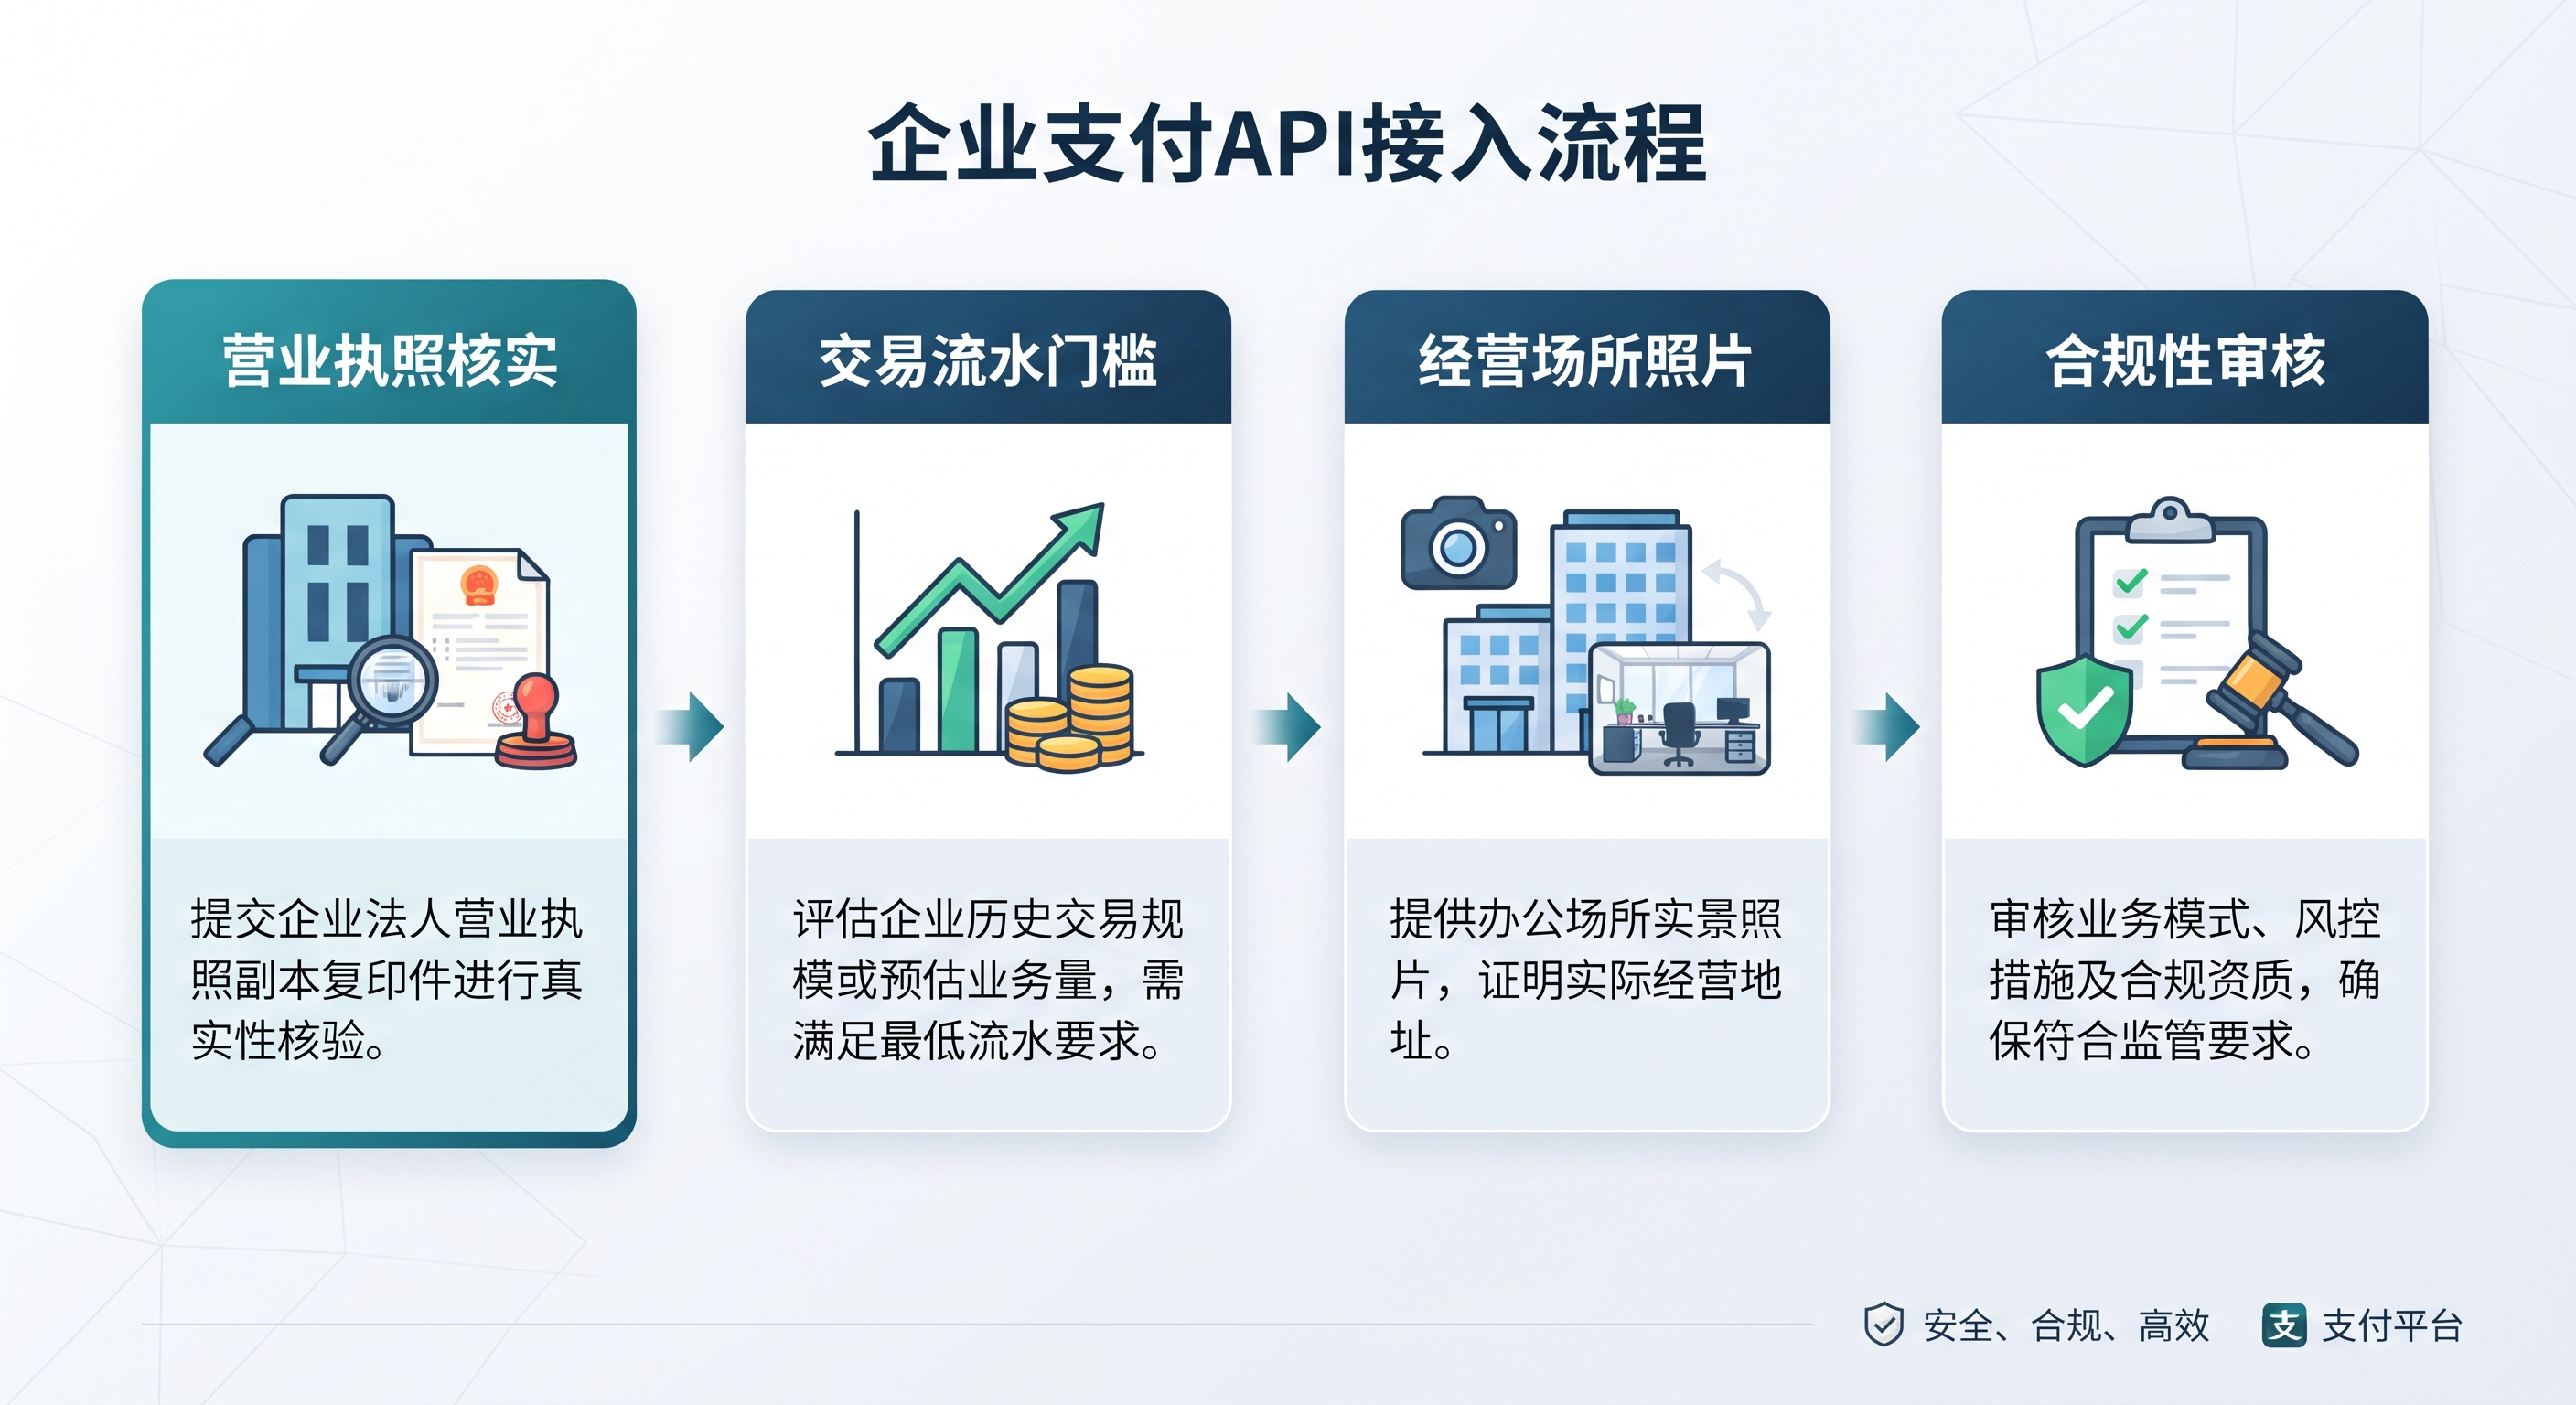
根据支付宝开放平台相关讨论和实操反馈,单笔转账到银行卡功能通常需要先开通转账到支付宝账户,跑出一定数据量后,再由对接的业务经理(BD)协助提交材料开通银行卡转账权限。
有反馈提到,过渡期的参考条件之一是C端不同用户单笔提现大于500元达到约1000笔,同时需要提交门头照或法人手持证件等经营场所证明。
问题就出在这里。充场工作室的经营场景本身敏感,你的兼职人员来路分散、资金流向频繁且对象不固定,这在风控视角下很难被认定为“正常商业结算”。
更现实的是,支付宝对公转账和代付能力有企业级产品线,比如面向用工佣金、劳务费发放场景的批量下发工具,但这些工具要求企业资质、真实业务凭证,且明确不面向个人用户随意开通。
你拿一个刚注册的个体户执照,想申请批量到卡接口给充场兼职发工资,审核侧第一反应不是“这个需求合理”,而是“这笔钱到底在结什么”。
合规的结算路径不是没有,但和你想的不一样
如果你确实在做正规地推执行,兼职人员的报酬发放可以走两条相对稳妥的路。
第一条是用支付宝商家平台的批量付款功能,在电脑端资金管理里操作,向个人支付宝或银行卡转账,适合单次人数不多、频次可控的结算场景。
第二条是如果你的上游项目方本身有对公结算能力,让项目方直接代发或通过其企业账户下发,你只做执行和人员管理,不碰资金池。
这两条路的共同点是:资金链条清晰,你不需要自己充当“支付通道”。充场工作室一旦自己碰批量到卡,性质就从“接活干活”变成了“资金中转”,这是最危险的一步。
| 结算路径 | 适用条件 | 资金流向 | 主要风险点 | 对充场工作室的实际可行性 |
|---|---|---|---|---|
| 自行申请批量到卡接口 | 企业资质、业务经理对接、流水达标 | 工作室账户→兼职银行卡 | 场景被判定异常、接口被停用、涉嫌资金中转 | 极低,个人工作室基本无法通过审核 |
| 支付宝商家平台批量付款 | 有商家账户、单次人数可控 | 商家账户→个人支付宝/卡 | 额度限制、频繁操作触发风控 | 中等,适合小额低频结算 |
| 项目方直发或平台代发 | 上游有对公结算能力 | 项目方→兼职人员 | 项目方拖延、兼职人员归属争议 | 高,风险最低但依赖项目方正规性 |
找项目的时候,顺便把结算规则问清楚
很多充场团队的问题不在申请接口这一步,而在接项目时根本没问清楚钱怎么发。
你去U客直谈看地推任务的时候,除了看佣金单价,多看一眼任务说明里有没有写结算方式。是项目方直发、平台代发,还是需要你先垫付后结,这三种的资金压力和法律风险完全不在一个量级。
U客直谈上项目资源比较杂,恰恰需要你自己带着结算问题去筛。一个正规项目方,应该能说清楚钱从哪个主体出、什么时候出、凭什么东西出。
如果对方含糊其辞,或者暗示“你先用自己账户给兼职发,回头我转给你”,这种项目建议直接跳过。你赚的是执行差价,不是垫资利息,更不是洗钱通道。
一句话判断:你是在做执行,还是在碰资金
支付宝批量转账到银行卡接口本身是一个中性的企业支付工具,用在正规用工场景里没有问题。
但充场工作室如果把它当成解决兼职日结的“方便通道”,方向就跑偏了。你真正该解决的是项目来源的合规性和结算链条的透明度,而不是想办法绕开资质门槛去开一个你未必 hold 住的接口。
能接到正规地推活、能管好兼职人员、能让项目方直接结算,比拿到一个批量到卡权限实在得多。
免责声明:本文仅基于公开信息讨论一般性申请逻辑与合规风险,不构成支付接口开通指导或法律意见。支付宝产品规则、开通条件及风控标准可能随时调整,具体请以支付宝官方及对接业务经理的说明为准。涉及资金结算的业务,建议咨询当地合规专业人士。